תפיסה מיושנת שעולה ביוקר: למה להשאיר כסף בפיקדון בנקאי זו טעות פיננסית?
"העיקר שהכסף שמור ובטוח בבנק". אם הדור של ההורים שלנו גדל על המחשבה שסגירת כסף בבנק היא הדרך הבטוחה והאחראית לשמור על ההון, הגיע הזמן להגיד את האמת בצורה הכי נחרצת שיש: להשאיר כסף בפיקדון בנקאי כיום זו מחשבה מיושנת לחלוטין, שגורמת לכסף שלכם להישחק ולהפסיד בוודאות את כוח הקנייה שלו. הנתונים העדכניים של בנק ישראל והמערכת הפיננסית מוכיחים זאת שחור על גבי לבן: הריביות שהבנקים מציעים פשוט נמוכות מדי, והכסף שלכם לא באמת עובד בשבילכם – הוא בעיקר עובד בשביל הבנק. בכל מקרה וללא יוצא מן הכלל, אני ממליץ בחום לא להשאיר את הכסף הפנוי שלכם יושב בבנק בפיקדונות שוחקים.
המספרים נחשפים: הריבית האפסית של הבנקים
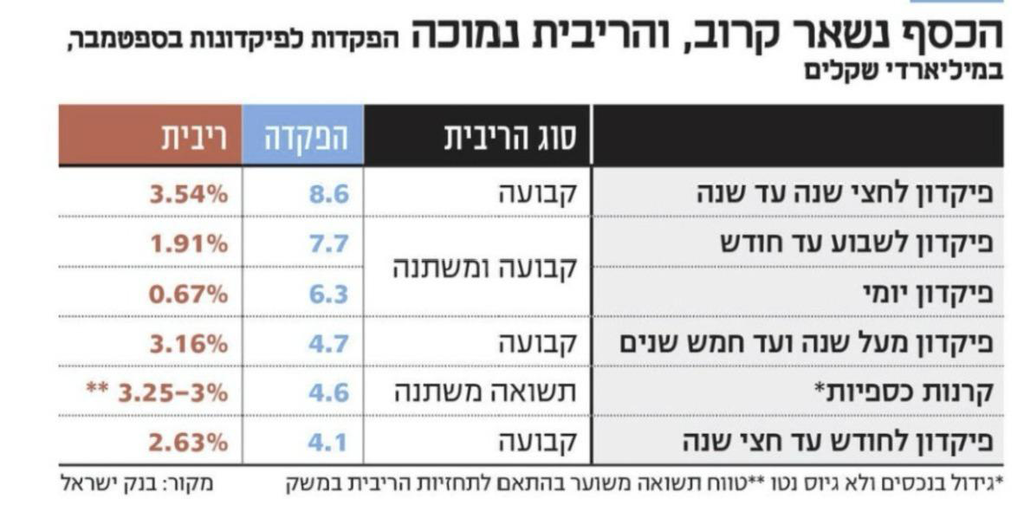
כשמסתכלים על הנתונים הרשמיים של בנק ישראל לגבי הריביות הממוצעות בפיקדונות הבנקאיים, מבינים עד כמה הפער עמוק:
- פיקדון יומי מציע ריבית ממוצעת מביכה של 0.67% בלבד.
- פיקדון לחודש עד חצי שנה מעניק ריבית קבועה של כ-2.63%.
- פיקדון לשנה ועד 5 שנים מסתכם בריבית קבועה של כ-3.16%.
כשמחשבים מול הריביות הללו את שיעור האינפלציה ובתוספת ניכוי מס נומינלי של 15% שהבנק מוריד לכם מכל שקל של רווח, התוצאה היא תשואה ריאלית אפסית או שלילית. הכסף שלכם פשוט עומד במקום ומוחק ערך.
פוליסת חיסכון: לתת לכסף לעבוד בצורה מנוהלת וחכמה
בזמן שבבנק הכסף מקובע בריביות נמוכות, פוליסת חיסכון מנוהלת בחברות הביטוח המובילות מאפשרת לכסף שלכם להשתתף בצמיחה האמיתית של שוק ההון והכלכלה, תוך ניצול יתרונות מבניים חסרי תקדים:
- נזילות מלאה בלי קנסות מאפשרת לכם למשוך את הכסף, כולו או חלקו, בדרך כלל ללא קנסות יציאה ובכפוף לזמני הפדיון.
- דחיית מס ומיסוי ריאלי קובעים שהמס משולם ככלל בעת משיכת הכספים בשיעור של 25% מהרווח הריאלי בלבד, מה שמאפשר מעבר בין מסלולים ללא אירוע מס בתוך אותה פוליסה ודחיית מס לאורך תקופת החיסכון.
- השקעה במגוון מסלולים מציעה לבחור בין מסלולי מניות, אג"ח, מסלולים כלליים ומסלולים עוקבי מדדים בהתאם להיצע החברה.
מקור גמל נט
המספרים מדברים: פער תשואות שאי אפשר להתעלם ממנו
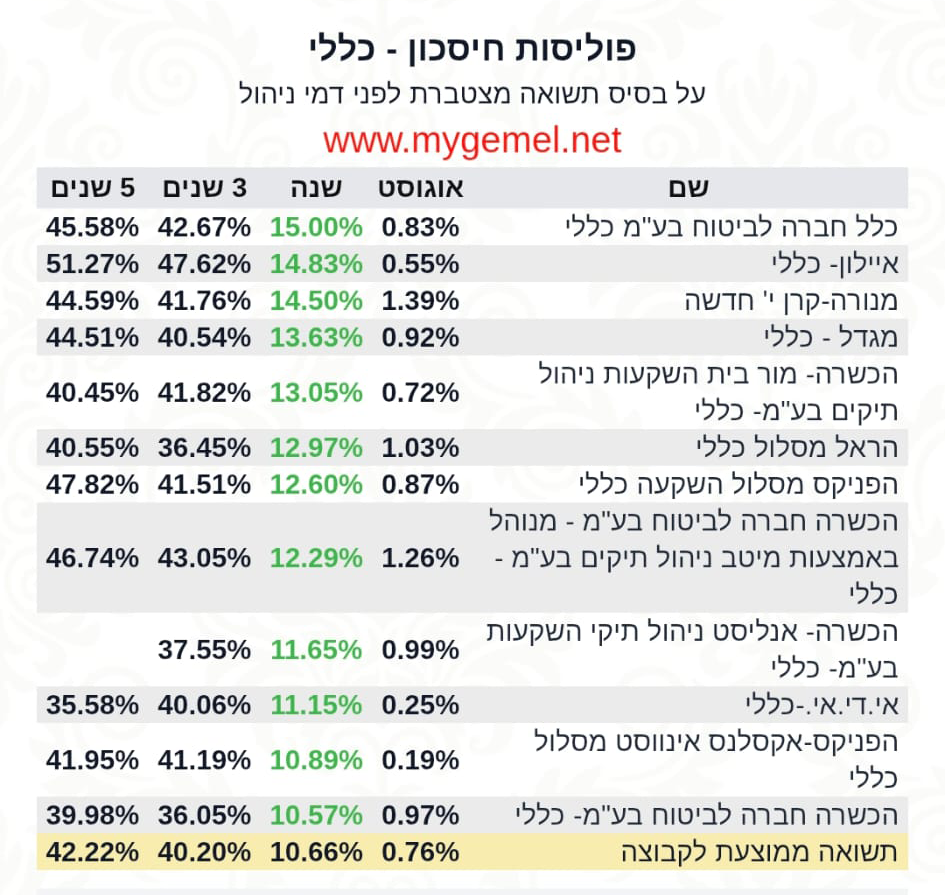
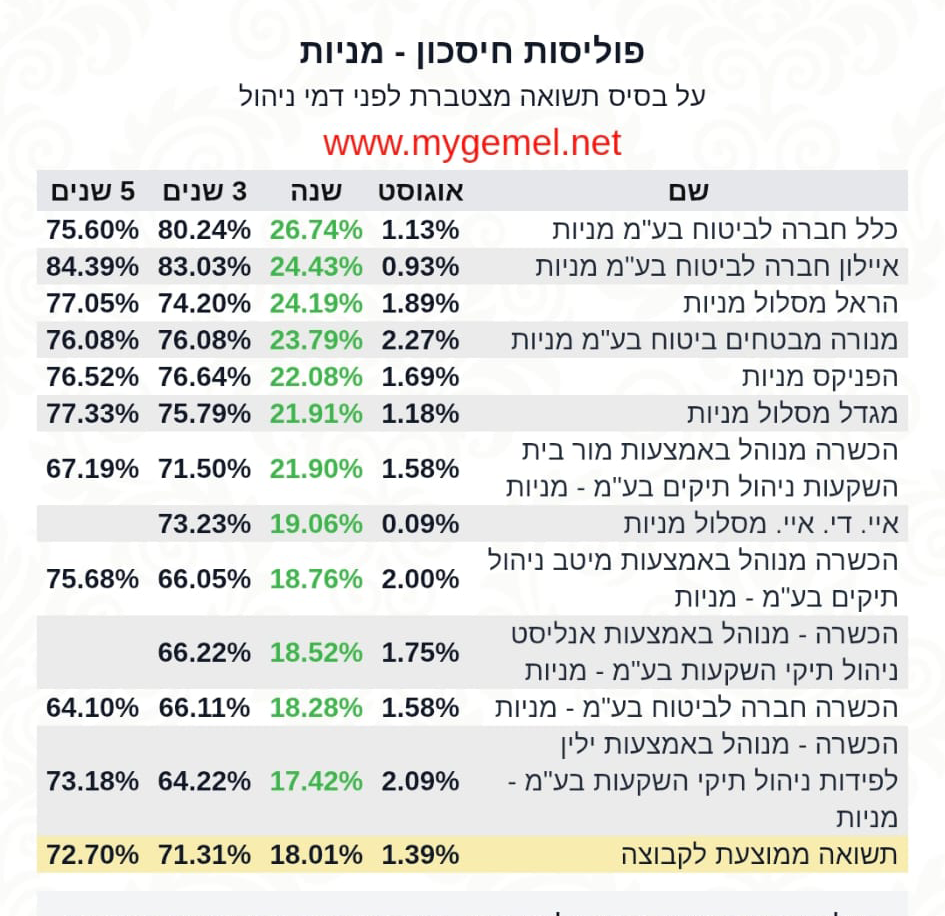
השוואה בין ביצועי הפיקדונות הבנקאיים לבין התשואות המצטברות של פוליסות החיסכון המובילות בשוק, לפי נתוני ביטוח־נט של רשות שוק ההון שפורסמו במערכת Supermarker, מציגה תמונה חד משמעית:
מקור גמל נט
- במסלול מניות, פוליסות החיסכון של החברות המובילות הציגו תשואות מצטברות מרשימות ביותר: כלל ביטוח הציגה 26.74% בשנה, 80.24% ל-3 שנים ו-75.60% ל-5 שנים; איילון הציגה 24.43% בשנה, 83.03% ל-3 שנים ו-84.39% ל-5 שנים; הראל הציגה 24.19% בשנה, 74.20% ל-3 שנים ו-77.05% ל-5 שנים; ומנורה מבטחים הציגה 23.79% בשנה, 76.08% ל-3 שנים ו-76.08% ל-5 שנים (עם ממוצע קבוצתי של 18.01% בשנה, 71.31% ל-3 שנים ו-72.70% ל-5 שנים).
- במסלול הכללי, הממוצע הקבוצתי בפוליסות החיסכון הציג 10.66% בשנה, 40.20% ל-3 שנים ו-42.22% ל-5 שנים.
- בהמחשה על חיסכון של 100,000 ש"ח, השקעה חד־פעמית בסכום זה במסלולים המוצגים הייתה מגיעה על פי התשואות המצטברות בחמש שנים לשווי של כ-175,600 עד 184,390 ש"ח, לפני דמי ניהול ומס, מה שמדגים את פוטנציאל הצמיחה של שוק ההון לצד התזכורת שמדובר במסלולים בעלי רמת סיכון גבוהה וששלוש שנות עבר אינן מבטיחות את העתיד.
3 שאלות שכדאי לבדוק את עצמכם
- האם אפיק החיסכון שלכם מתאים למטרות שלכם ואינו משאיר כסף שמיועד לטווח ארוך בפיקדון שיוצר תשואה נמוכה?
- האם אתם באמת מכירים את התשואה האמיתית שלכם לאחר שקלול האינפלציה, המיסוי ודמי הניהול?
- האם רמת הסיכון והנזילות של הכסף שלכם מנוהלות נכון מחוץ לכותלי הבנק המיושנים?
אם עניתם "לא" או "לא בטוח" – הגיע הזמן לעצור ולחשב מסלול מחדש.
בשורה התחתונה: לא רק לחסוך, אלא לחסוך נכון
להשאיר כסף בעו"ש או בפיקדון בנקאי זו כבר מזמן לא דרך זהירה – זו דרך סבילה שמבטיחה תשואה נמוכה ושחיקה של ההון שלכם. המלצתי החד-משמעית כסוכן פנסיוני היא לא להשאיר את הכסף בבנק תחת תפיסות מיושנת של הדור הקודם, אלא לתת לו לעבוד חכם, לגדול ולצמוח באפיקים מנוהלים.
רוצים לגרום לכסף שלכם לעבוד בשבילכם באמת?
בפגישה אישית נבחן היכן הכסף שלכם מנוהל כיום, אילו אפשרויות עומדות בפניכם ואיזה אפיק חיסכון עשוי להתאים למטרות שלכם.
השאירו פרטים ואחזור אליכם, או צרו קשר ישירות:
חמי ברזילי סוכן ביטוח פנסיוני
[email protected] | 052-6530037
*האמור בכתבה נועד למידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או ייעוץ פנסיוני המותאם לנתוניו ולצרכיו האישיים של אדם. השקעה בשוק ההון כרוכה בסיכון, לרבות אפשרות להפסד כספי. תשואות העבר אינן מעידות על תשואות העתיד. תנאי המוצרים, דמי הניהול והמיסוי כפופים להוראות הדין ולהסכמים הרלוונטיים. מומלץ לבחון את התאמת המוצר בעזרת בעל רישיון מתאים.