
15% מס מול 25% מס: האשליה הפיננסית שעולה לנו ביוקר
מה שכל משקיע חייב לדעת על הטעות הנפוצה בפיקדונות הבנקאיים בסביבה אינפלציונית
אם יציעו לכם לבחור בין תשלום של 15% מס לתשלום של 25% מס, מה תבחרו?
ברור ש-15%, נכון? זה נשמע נמוך יותר, משתלם יותר, קליל יותר לכיס, והגיוני לכל אדם שמסתכל על מספרים יבשים.
זה בדיוק מה שקורה כמעט לכל מי שמפקיד כסף בפיקדון בנקאי. הרי הבנק מציע "רק 15% מס", אז למה שבכלל נסתכל על אופציות אחרות בשוק ההון שכוללות 25% מס?
כאן בדיוק מסתתרת אחת הטעויות הנפוצות בעולם החיסכון – טעות שעולה לחוסכים ולבעלי הון פנוי עשרות אלפי שקלים שקטים. הדבר נכון במיוחד בתקופות שבהן האינפלציה חוגגת, המדד עולה והמחירים במשק מזנקים. הסוד הגדול שרוב האנשים מפספסים הוא איך מחושב הבסיס למס, ולא רק כמה אחוזים מופיעים בכותרת.
בבנק, המס הוא "נומינלי" (15% מס). זה אומר שגובים מס מכל שקל של רווח שהכסף שלכם עשה, בלי לשאול בכלל מה קרה לכוח הקנייה שלכם ובלי להתחשב באינפלציה. אם למשל הכסף שלכם קיבל ריבית בבנק, אבל באותו זמן המחירים בסופר, הנדל"ן והשירותים עלו בדיוק באותו קצב – הכסף שלכם לא באמת גדל. בפועל, לא הרווחתם כלום, אבל הבנק עדיין ינכה 15% מס מכל הרווח שעל הנייר. אתם למעשה משלמים מס על עליית המחירים במשק!
מהצד השני, במוצרי השקעה מנוהלים כמו פוליסות חיסכון, קופות גמל להשקעה או תיקי השקעות, השיטה פועלת לפי "מס ריאלי" (25% מס). כאן המדינה פועלת בצורה הוגנת הרבה יותר: קודם כל מורידים מהרווח את שיעור האינפלציה (עליית המדד), ורק על הרווח האמיתי שנשאר מעבר לזה – משלמים 25% מס.
במספרים זה כואב עוד יותר:
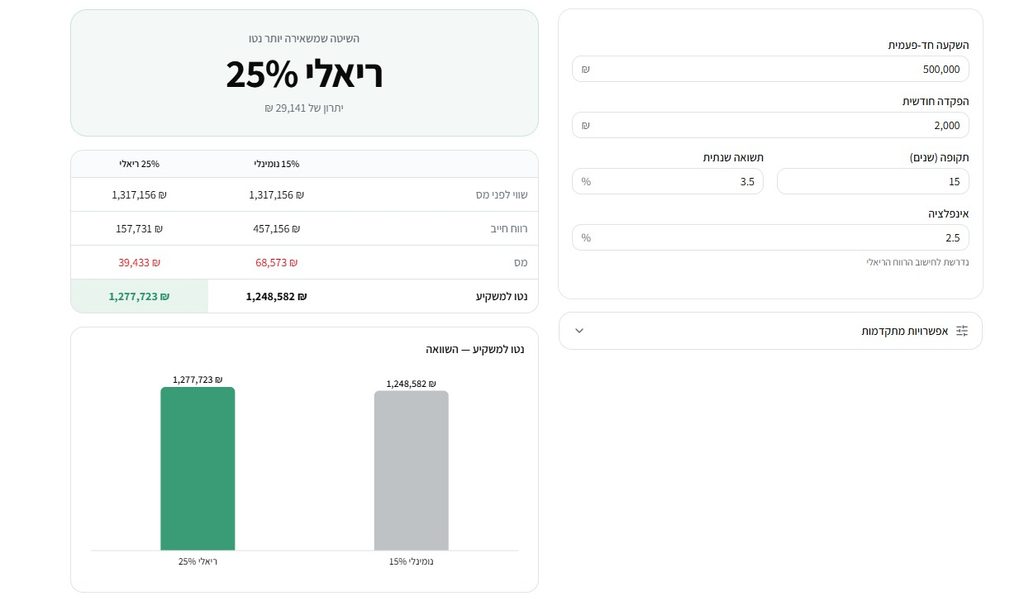
כדי להבין עד כמה האשליה הזו עולה לנו ביוקר, בואו נסתכל על תוצאות הסימולציה במחשבון המצורף:
כאשר בוחנים חיסכון של 500,000 ש"ח הפקדה חד-פעמית + 2,000 ש"ח הפקדה חודשית ל-15 שנה (בתשואה ממוצעת של 3.5% ואינפלציה של 2.5%), הנתונים מדברים בעד עצמם:
- בפיקדון בנקאי (15% מס נומינלי): שווי התיק מגיע ל-1,317,156 ש"ח. מכיוון שאין ניכוי אינפלציה, המס מחושב מכל הרווח (457,156 ש"ח), ואתם משלמים 68,573 ש"ח מס. השורה התחתונה: 1,248,582 ש"ח בנטו.
- בהשקעה מנוהלת (25% מס ריאלי): שווי התיק לפני מס זהה לחלוטין (1,317,156 ש"ח). אולם מכיוון שקודם מנכים את עליית המדד, הרווח החייב במס צונח ל-157,731 ש"ח בלבד! המס שלכם צונח ל-39,433 ש"ח בלבד, והשורה התחתונה מזנקת ל-1,277,723 ש"ח בנטו!
כשמסתכלים על השורה התחתונה, מגלים את ההפתעה: דווקא המס שנראה גבוה יותר על הנייר (25%), מגן על הכסף שלכם מאינפלציה ומשאיר אצלכם בכיס עוד 29,141 ש"ח נטו!
מעבר לכך, במוצרי ההשקעה המנוהלים אתם נהנים גם מדחיית מס: המס אינו מנוכה מדי שנה או בסוף פיקדון כמו בבנק, אלא רק בעת המשיכה בפועל לחשבון. בזמן הזה, כספי המס שנשארים בקופה ממשיכים לעבוד בשבילכם ולצבור עוד תשואה ועוד ריבית דריבית.
שלוש שאלות לבדוק את עצמכם
- הכסף הפנוי שלכם יושב בפיקדון בנקאי וסובל ממיסוי נומינלי?
- חישבתם כמה מס תשלמו בבנק על רווחים שהם בעצם רק פיצוי על עליית המדד?
- בדקתם חלופות השקעה שמאפשרות לכם ליהנות ממיסוי ריאלי ודחיית מס?
אם על אחת מהן התשובה היא "לא בטוח", כנראה שכדאי לעצור ולבדוק.
בשורה התחתונה
אין פתרון אחד שמתאים לכולם, והחכמה היא לא ללכת שולל אחרי כותרות או אחוזי מס יבשים. תכנון חכם של החסכונות בודק בדיוק מה נשאר לכם ביד בסוף הדרך, ודואג שהכסף שלכם יעבוד בשבילכם בצורה הכי יעילה שיש.
רוצים לדעת איפה הכסף שלכם משאיר לכם מקסימום נטו בכיס?
בפגישת בדיקה קצרה ושיחה בגובה העיניים נעבור על החסכונות שלכם, נבחן את אפיקי המיסוי ונמצא את המסלול שישאיר אצלכם בכיס מקסימום רווח.
השאירו פרטים ואחזור אליכם, או צרו קשר ישירות:
אביעד דוידי | ביטוח פנסיוני ופיננסים
050-3677711 | [email protected]
האמור בכתבה הוא מידע כללי בלבד ואינו מהווה תחליף לשיווק או לייעוץ פנסיוני/פיננסי המותאם לנתונים האישיים של כל אדם. תנאי המוצרים כפופים לתנאי הפוליסה והוראות הדין.
